粽子刚吃完,华盛顿那边就被泼了一盆冷水。一天之内,中国两个部委各出一份名单,一份管"卖出去",一份管"买进来",全冲着美国军工和稀土去的。
这次"两份名单"并不是临时起意,而是把过去几年中美在台海、稀土、科技围堵上的旧账新仇拧到了一起——商务部把10家深度参与美军装备链的实体拉进出口管制管控名单,财政部则关上了46家美国企业进入中国政府采购市场的大门,从上游材料一路堵到下游买卖,意图很直白。
先看商务部这一手。公告援引《出口管制法》和《两用物项出口管制条例》的相关规定,对10家美国实体即日起实施限制,全面禁止中国境内出口经营者向其出口两用物项,已经展开的相关出口活动也须立即停止。
换成大白话,就是这10家公司以后想从中国买点关键料子,门关了。10个名字看着陌生,但行当一摆出来就明白意思了。
名单里有艾维奥克斯、红猫控股、蒂尔无人机、IMSAR、杰亚机器人、鲍尔航空航天技术、奥什科什防务、L3哈里斯海事服务,还有上游的芒廷帕斯材料公司和美国稀土公司。
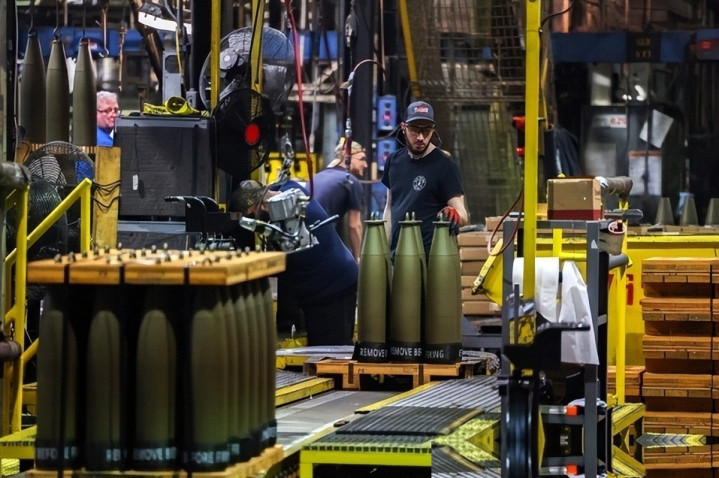
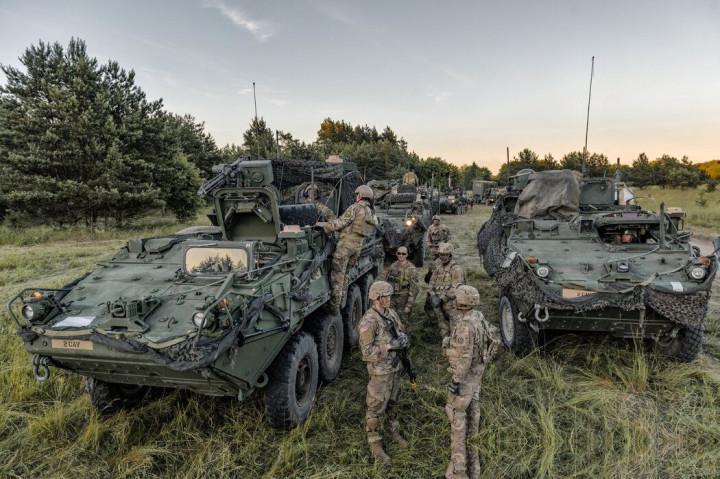
无人机、雷达、水下装备、军用车辆、稀土材料——一条军工链上的关键环节,被点了个遍。最扎眼的是稀土那两家。
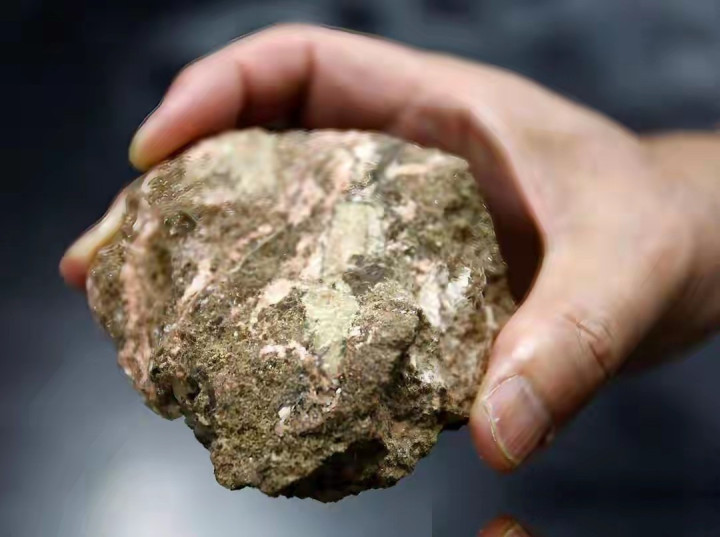
芒廷帕斯材料公司是美国境内唯一一处具备规模化开采与加工能力的在产稀土矿区,美国国防部本身就持有该公司股份;美国稀土公司则是新兴的稀土加工生产商。美国押宝想搞"去中国化"供应链,结果两块压舱石被中方先点了名。
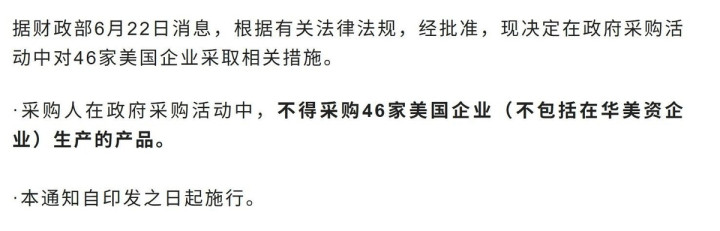
财政部那边动作更直接。财库〔2026〕10号文件明确要求,采购人在政府采购活动中不得采购46家美国企业(不包括在华美资企业)生产的产品,自印发之日起施行。
一句话,政府的钱不再花在这些美国军火商身上。这46家名单堪称美军工"豪华阵容"。
洛克希德·马丁、雷神导弹与防务、波音防务、空间与安全集团、通用动力、通用原子航空系统等均在列,连洛马旗下的导弹系统集成实验室、先进技术实验室、风险投资公司这些下属机构也被一一点名。从总部到分支,连根带叶都不留缝。
这里有个细节值得琢磨——在华美资企业被明确排除。换言之,老老实实在中国设厂、给中国创造就业的美企不挨刀,挨刀的是那些一边赚钱一边拿订单去武装对岸的。
这种"区分对待"很有讲究,既亮了态度,也没有伤到自己的"朋友圈"。那么问题来了:为什么是这个时候出手,为什么力度突然升级?
火药味的源头之一,是美方所谓"中国军事企业"清单又一次扩容。美方更新所谓涉军企业清单后,名单上的实体从去年的134家扩大到188家,新加入的对象延伸到新能源、机器人、半导体、光伏等中国优势产业。
这已经不是冲着某几家"国防户"去的,而是直接对准了中国整个新兴产业的脖子。更阴的是,美方留了个"时间扣"。
企业被列入后,美国军方将被限制向这些公司直接采购,且从2027年起扩展到不能通过第三方向这些企业采购。一年多后才彻底闭环,等于给中国留了焦虑的时间窗口,逼着相关企业自己去做"切割"。
中方这次的回敬,照着对方的逻辑反打过去。10家被列管实体高度聚焦,覆盖无人机、航空航天传感器、水下机器人、稀土加工等领域,均为直接参与美方涉军供应链、服务于对华技术围堵的主体。
一句话——你拿"涉军"做借口打我民企,我就拿真正涉军的实体打你军企。火药味的另一源头,是台海这条线没消停。
去年底美方拍板了一笔大单。2025年12月17日,美国宣布对台湾地区进行一轮新军售,金额高达111亿美元,是有史以来规模最大的一批,包括标枪及陶氏反坦克导弹和"海马斯"火箭炮系统。
台北那边表演得很积极,民进党当局拿着民众的钱大手大脚地"献礼"。岛内的钱袋子被掏得越来越空。
2026年,台湾地区防务预算已达9495亿新台币、约306亿美元,占GDP3.32%,赖清德当局还启动1.25兆新台币特别预算发展所谓"台湾之盾",计划2030年前将防务支出提升至GDP的5%。这笔账谁来还?
最终还是普通台胞的口袋。这次被列管的10家美企,不少都有"涉台前科"。
去年9月,L3哈里斯海事服务公司、红猫控股团队就赴中国台湾参加了台北国际航太暨国防工业展,这一展会常年集中美方军工企业与台防务部门、中山科学研究院对接军购合作。换句话说,谁去窜访拉单子、谁帮"独"派充军备,这次都被精准识别。
稀土这盘棋更复杂。去年下半年中方放过一次大招,又给了一年缓冲期。
2025年10月9日,中国商务部发布稀土出口管制措施,引起世界范围内的关注。经过中美吉隆坡经贸磋商,中国同意暂停实施这一管制措施一年,美国商务部工业与安全局则宣布暂停实施9月30日发布的出口管制穿透规则一年。
但暂停不等于松手。西方也没闲着。
在西方国家眼中,原先以中国为核心的稀土供应链模式已经成为"卡脖子"的武器,打造一条"去中国化"的安全稀土供应链迫在眉睫。2026年1月G7峰会上,相关国家表示要降低对中国稀土供应链的依赖。
开会喊口号容易,真要落地却卡在工艺上。美国砸的钱不少。
亚太地区也被纳入布局,澳大利亚的莱纳斯稀土公司和艾璐卡资源公司分别获得30亿和12.5亿美元的补贴与贷款,用于建设加工和精炼设施。但问题在于,挖矿不等于会提纯,分离技术才是真本事。
中国这一手攥的就是"中游"这把刀。
中国在稀土领域最核心的优势,是全球领先的分离提纯技术,依托这套技术,中国把从开采、选矿、分离提纯到下游永磁体和化合物生产的环节连成完整链条;目前中国占据全球90%以上的分离提纯市场和80%以上的下游产品市场。
资本三五年砸出一座厂房没问题,要把这条工艺链跑通,没那么容易。效果其实已经出现。
进入5月,福特公司因稀土短缺暂停了部分SUV车型生产一周。不需要彻底断供,只要不确定性来回拉扯,下游车间的排产计划就乱成一锅粥。
这才是真正让美方坐不住的地方。把这次反制摆到桌面上看,明显比过去单纯加关税的玩法老练得多。
中方此次反制依托完整的法律工具、健全的产业体系、超大规模的内需市场,依规应对单边遏制与无理打压。一手卡上游,一手关下游,两边同时收紧——这就是"组合拳"的含义。
退一步看,中美在稀土和军工这两个节点上的过招,折射的是更大的趋势。全球产业链的逻辑正在从"谁便宜买谁"变成"谁安全买谁"。
从手机里的磁体、汽车里的电机,到天上飞的、海里游的,背后那条产业链的归属正在被一寸寸划清边界。这一回的"两份名单",就是这场划界过程中又一道很深的刻痕。